MAC ConsultoriaContabilidade & Consultoria para PMEs · Santo André/ABC
Como cada regime calcula o imposto, os limites de cada um, três simulações com números reais e um checklist para você chegar preparado à conversa com o seu contador.
A diferença central: Simples e Presumido calculam o imposto sobre o faturamento (o que entra); o Lucro Real, sobre o lucro (o que sobra). Por isso, margem e custos decidem o melhor caminho.
Pagar imposto sobre o que entra é diferente de pagar sobre o que sobra. Se a sua margem é alta, um regime pode favorecer; se é apertada, outro. É a variável que mais influencia a comparação.
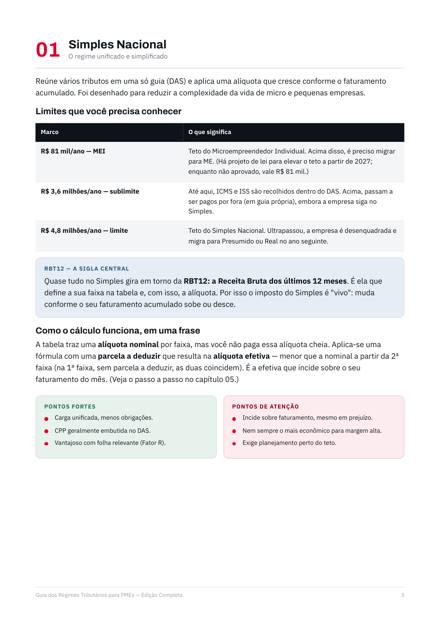
Para serviços, se a folha de pagamento representa 28% ou mais do faturamento, a empresa pode migrar do Anexo V (alíquotas altas) para o Anexo III (bem menores). Mesma empresa, imposto muito diferente.
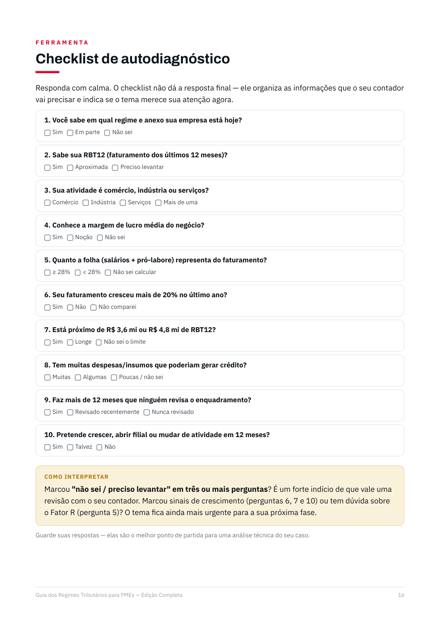
PDF gratuito, feito para ler no celular ou imprimir. Salve, envie para o seu sócio e use o checklist da página 16 antes da próxima conversa com o seu contador.
Baixar o guia (PDF)O guia dá o mapa. A escolha certa para a sua empresa depende do faturamento, da folha e da margem reais. A MAC acompanha PMEs do ABC nessa análise.